Te piden dinero antes de desembolsar un préstamo: cuándo es una señal de estafa
Qué revisar si te piden una comisión, garantía, seguro o pago previo antes de recibir el dinero del préstamo.
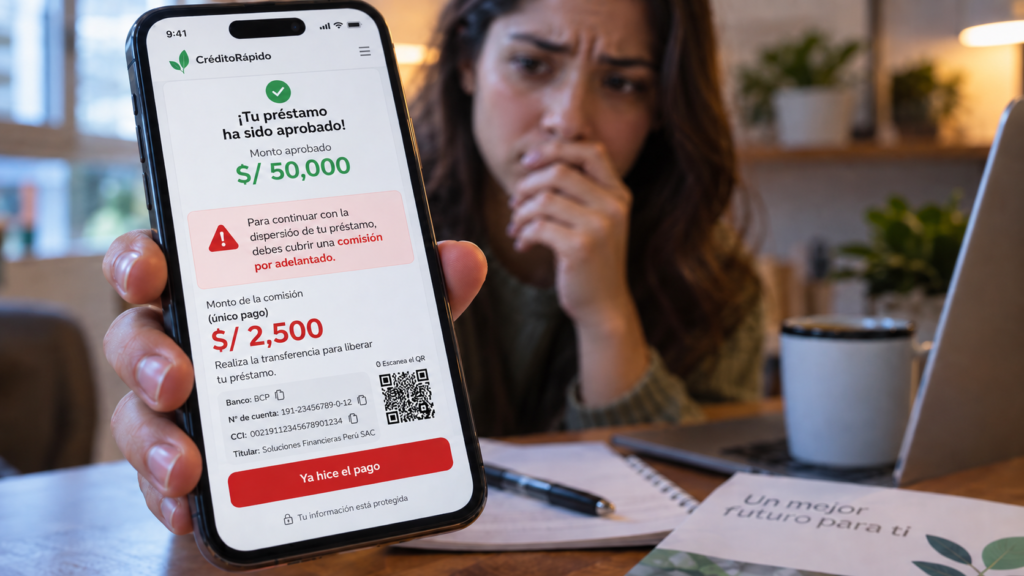
Te dicen que el préstamo está aprobado, pero antes de entregarte el dinero debes hacer un depósito. Puede presentarse como comisión, seguro, garantía, gasto administrativo, activación o derecho de desembolso. Los préstamos que piden dinero por adelantado exigen un cuidado especial.
La SBS ha identificado esquemas de préstamos fraudulentos que funcionan así: ofrecen créditos atractivos y luego exigen un pago previo como condición para liberar el dinero. Una vez hecho el depósito, el préstamo no se desembolsa y, en algunos casos, aparecen nuevas solicitudes de dinero.
💡 Antes de transferir, la pregunta principal es: ¿este pago forma parte de un préstamo real y documentado, o me están cobrando por liberar un dinero que todavía no existe?
¿Pedir dinero por adelantado significa siempre que es una estafa?
No conviene convertir una sola señal en una acusación automática. Un préstamo puede tener intereses, seguros, comisiones u otros costos asociados. Lo importante es cómo están informados, quién los cobra, dónde aparecen en el contrato y cómo afectan al costo total del crédito.
Una situación muy distinta es que alguien te escriba “tu préstamo ya está aprobado, deposita S/ 150 y lo liberamos de inmediato” y te pida transferir ese dinero a una cuenta personal, una billetera digital o un tercero, sin que puedas verificar la operación. La SBS recomienda no hacer pagos anticipados como condición para el desembolso de supuestos préstamos, y ha documentado esta modalidad como una forma recurrente de fraude.
La señal más preocupante: pagar para “liberar” el préstamo
El patrón suele empezar con una oferta muy atractiva: un monto importante, pocos requisitos, una tasa baja o incluso aprobación aunque no tengas historial crediticio. Después llega la condición.
⚠️ “Solo falta pagar para desembolsar.”
El concepto cambia, pero la estructura es la misma: primero un supuesto seguro, después una comisión, luego un gasto de validación y más tarde otro pago para corregir un supuesto problema con la transferencia. La SBS advierte que, en algunos de estos esquemas, tras el primer depósito los promotores buscan nuevos pagos sin entregar nunca el préstamo.
No te fijes solo en el nombre del cobro
Que el pago tenga un nombre aparentemente formal no lo vuelve legítimo. Palabras como seguro, póliza, garantía, comisión, gastos administrativos o derechos notariales se usan para dar apariencia de formalidad.
La pregunta correcta no es cómo llaman al cobro, sino quién lo cobra, por qué, dónde está documentado y qué ocurre si no pagas. Si no pueden mostrarte esa información antes de recibir tu dinero, no transfieras basándote solo en una conversación de WhatsApp o en una promesa de desembolso inmediato.
Cómo diferenciar un costo del préstamo de un pago sospechoso
Un costo real debería poder rastrearse dentro de la documentación del producto. Antes de pagar, comprueba estos siete puntos:
- ✅ El concepto aparece en el contrato o en la información previa.
- ✅ Puedes identificar a la empresa responsable por su razón social y RUC.
- ✅ El costo formaba parte de las condiciones que conociste antes de aceptar.
- ✅ Puedes saber cuánto recibirás y cuánto pagarás en total.
- ✅ El dinero no va a una cuenta personal indicada por un supuesto asesor.
- ✅ No aparecen cobros nuevos cada vez que completas el pago anterior.
- ✅ Nadie usa amenazas, presión ni urgencia para impedirte verificar.
Si varias de estas condiciones fallan, detente antes de enviar dinero. Para comprobar a la empresa, revisa cómo saber si una financiera está registrada en la SBS.
Cuidado con los préstamos ofrecidos por WhatsApp y redes sociales
Un logo, un contrato en PDF o la foto de una oficina no prueban que estés hablando con una empresa legítima. Quienes estafan pueden usar nombres de empresas existentes, perfiles en redes, documentos falsos y números de WhatsApp.
Verifica a la empresa con fuentes independientes, no con los enlaces que te envía la misma persona que te pide el depósito. Si la oferta llegó por WhatsApp, Facebook o Telegram, revisa cómo detectar páginas y perfiles falsos de préstamos.
¿Y si dicen que el pago es por un seguro?
Pide que te expliquen qué seguro es, quién lo emite, cuánto cuesta, dónde aparece en el contrato y por qué debe pagarse antes del desembolso. No transfieras solo porque alguien asegura que el préstamo está “retenido” hasta que pagues una póliza.
La SBS ha identificado casos en los que supuestas empresas piden depósitos previos bajo conceptos como seguros de crédito, pólizas, comisiones o gastos, y finalmente no desembolsan el préstamo prometido.
¿Qué hacer si ya realizaste el pago?
No sigas enviando dinero porque te prometan recuperar lo anterior con un nuevo depósito. Guarda comprobantes, conversaciones, números telefónicos, cuentas bancarias, nombres utilizados, contratos, capturas y enlaces: esa información puede ser importante para una denuncia o una investigación posterior.
La SBS señala que los casos de préstamos fraudulentos pueden comunicarse a la propia SBS y denunciarse ante el Ministerio Público o la Policía Nacional. Revisa los pasos y los canales en dónde denunciar según tu caso.
Antes de transferir, verifica
Cuando alguien te dice “el dinero ya está aprobado; solo tienes que pagar para recibirlo”, no tomes la aprobación como prueba de que el préstamo existe. Comprueba primero quién está detrás de la oferta, qué empresa presta realmente el dinero, si el costo aparece en la documentación y cuánto recibirás al final.
Una transferencia adelantada no demuestra por sí sola que estés ante una estafa. Pero un pago previo exigido para liberar un supuesto préstamo, sobre todo cuando la identidad o las condiciones no se pueden verificar, es una señal de alerta importante y coincide con modalidades fraudulentas documentadas por la SBS. Conoce otras señales de un préstamo fraudulento y cómo identificar préstamos confiables en Perú.