Cómo verificar una financiera o empresa de préstamos en la SBS
Aprende a comprobar quién está detrás de una empresa de préstamos y qué significa realmente aparecer en registros o listados de la SBS.
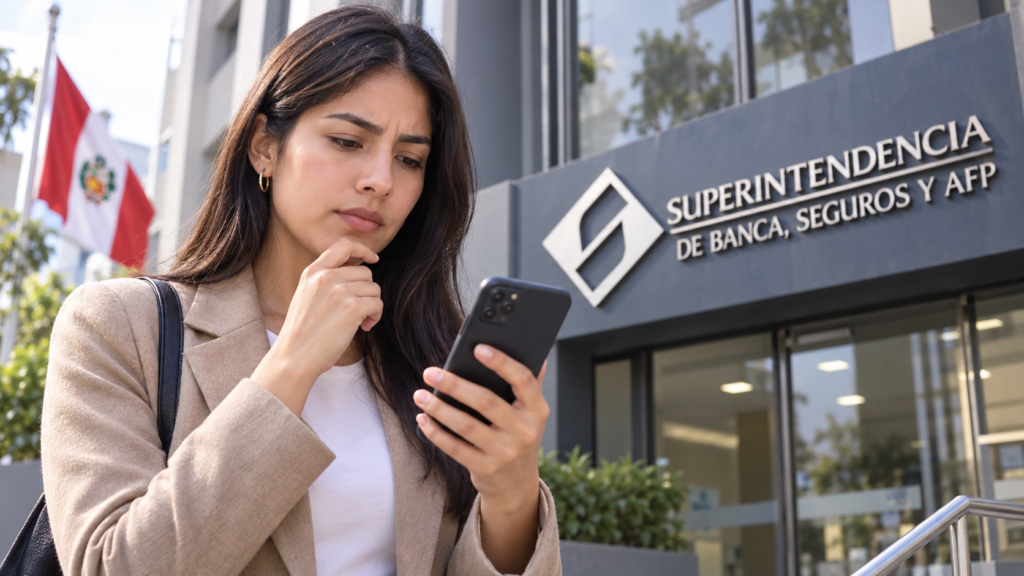
Antes de pedir un préstamo, conviene comprobar qué empresa está realmente detrás de la oferta y qué relación tiene con la SBS. Pero si quieres saber si una financiera está registrada en la SBS, debes tener en cuenta que aparecer en una página o registro de la SBS no siempre significa lo mismo.
Una entidad puede formar parte del sistema financiero supervisado, estar inscrita en un registro específico o simplemente usar palabras como “financiera” en su nombre comercial.
💡 La pregunta correcta no es solo “¿está en la SBS?”, sino “¿en qué registro aparece y qué significa exactamente esa inscripción?”.
Autorizada, supervisada o registrada: no significan lo mismo
Entidad autorizada y supervisada
Los bancos, las financieras y determinadas cajas del sistema financiero operan con autorización y bajo la supervisión de la SBS. Según la SBS, las empresas supervisadas autorizadas son las que pueden realizar intermediación financiera, incluida la captación de depósitos del público según el marco aplicable.
Si una empresa dice ser un banco, una financiera o una caja supervisada, comprueba que realmente figure en los listados oficiales correspondientes. Para entender mejor qué implica, revisa nuestra sección de préstamos SBS.
Empresa de préstamos registrada
Existe además un registro distinto para personas y empresas que, entre otras actividades, otorgan préstamos, hacen cambio de moneda o dan empeños. La SBS indica que deben inscribirse en el Registro de Empresas y Personas que efectúan Operaciones Financieras o de Cambio de Moneda, regulado actualmente, entre otras normas, por la Resolución SBS N.º 0650-2024.
Esta inscripción no convierte a la empresa en una financiera supervisada del sistema financiero, ni la autoriza a captar depósitos del público.
⚠️ Registrada no significa necesariamente supervisada como un banco o una financiera.
Cómo verificar una financiera en la SBS, paso a paso
1. Identifica la razón social
No busques solo el nombre comercial. Una app puede tener un nombre atractivo y el contrato pertenecer a una empresa con otro nombre, por ejemplo “Inversiones XYZ S.A.C.”. La búsqueda debe hacerse principalmente con la razón social y el RUC de la empresa responsable.
Encontrarás esos datos en los términos y condiciones, el contrato, la política de privacidad, la página web, la información de la app o los documentos del préstamo. Si no puedes identificar claramente quién presta el dinero, esa falta de trazabilidad merece atención.
2. Comprueba en qué categoría aparece
No basta con encontrar el nombre: debes saber dónde aparece. Puede tratarse de:
- Una entidad del sistema financiero supervisado.
- Una empresa registrada para realizar actividades de préstamo.
- Una cooperativa (Coopac) con su propio régimen.
- Una empresa que no aparece en el registro que correspondería a la actividad que declara.
Por eso, en lugar de resumirlo como “sí está en la SBS”, es mejor decir: “figura en este registro de la SBS, y esto significa lo siguiente…”.
3. Verifica también el RUC y la razón social
La comprobación no termina en la SBS. Revisa que toda la cadena coincida: marca → razón social → RUC → web o app → contrato. Si la página usa un nombre comercial y el contrato pertenece a otra empresa, debe existir una relación clara entre ambas.
Confirma también que el RUC corresponda a esa empresa, que la razón social coincida con la documentación, que exista un domicilio identificable y que los canales de contacto sean coherentes. Una inconsistencia no demuestra por sí sola un fraude, pero sí es motivo para investigar antes de entregar tus datos o aceptar un préstamo.
4. No confíes solo en la palabra “financiera”
Que una empresa use palabras como “financiera”, “cooperativa”, “crédito” o “préstamos” en su nombre no demuestra que esté autorizada o supervisada. En julio de 2026, la SBS volvió a advertir que algunas entidades usaban denominaciones como “financiera” o “Coopac” para aparentar que estaban autorizadas y supervisadas cuando no lo estaban. Verifica siempre el nombre legal en las fuentes oficiales, y conoce otras señales de un préstamo fraudulento.
Estar registrada no significa que el préstamo te convenga
Aunque una empresa esté bien identificada o registrada, todavía debes revisar el costo del préstamo (TEA y TCEA), las comisiones, el plazo, el monto que realmente recibirás, el contrato, el tratamiento de tus datos, los permisos de la app y si la publicidad coincide con los documentos.
El registro responde a una pregunta de identidad y situación regulatoria. No responde por sí solo si ese préstamo te conviene, ni si la empresa es confiable en todos los aspectos. Si el préstamo se pide desde una aplicación, revisa también cómo saber si una app de préstamos es confiable.
Entonces, ¿cómo saber si una financiera es legal en Perú?
La respuesta no debería reducirse a un sí o un no basado en un único registro. Comprueba al menos:
- ✅ Quién es la empresa y cuál es su RUC.
- ✅ Qué actividad realiza y qué registro o autorización le corresponde.
- ✅ Si aparece correctamente en las fuentes oficiales.
- ✅ Si el producto que ofrece coincide con esa identidad.
- ✅ Si sus condiciones son claras y verificables.
La inscripción en un registro es una pieza de la verificación, no toda la respuesta.
Antes de pedir dinero, identifica a quién se lo pides
Una oferta puede parecer profesional, tener una web bien diseñada e incluso mostrar contratos. Pero la primera comprobación es más básica: ¿quién está realmente detrás del préstamo y puedo verificarlo en fuentes oficiales?
En PuedoConfiar contrastamos la marca, la empresa, el RUC, el canal, el producto y la evidencia disponible antes de emitir un resultado sobre cada empresa o app. Porque estar registrada, estar supervisada y ser confiable no son la misma pregunta. Conoce más sobre cómo evaluamos los préstamos confiables en Perú.