Me depositaron menos de lo que pedí: cargos y cobros de más en un préstamo
Por qué el monto recibido puede ser menor al ofrecido, cuándo los cargos merecen revisión y cómo calcular cuánto estás pagando realmente.
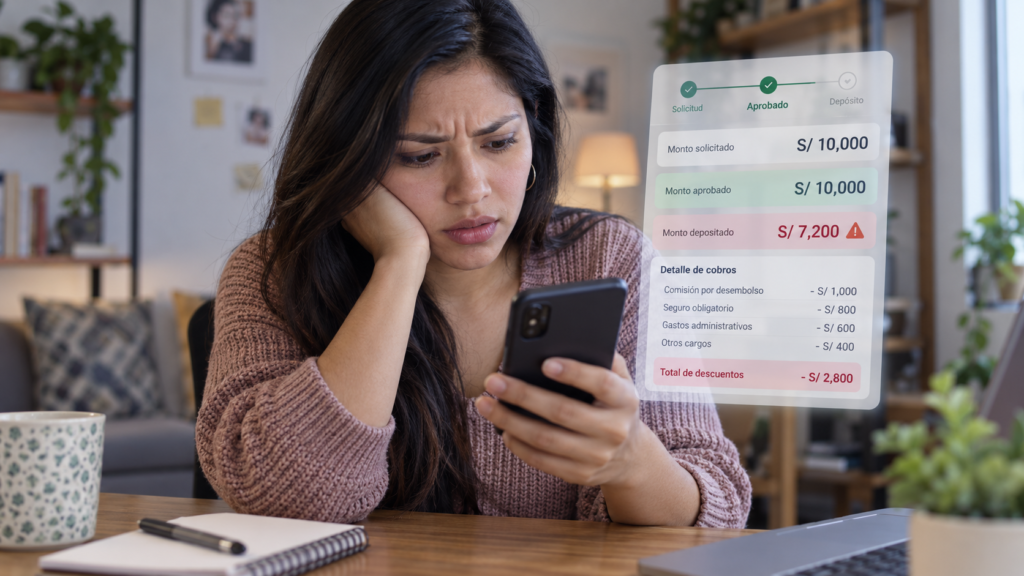
Pediste un préstamo por un monto, te lo aprobaron y al final te depositaron menos dinero del que pediste. Después descubres que debes devolver una cantidad calculada sobre condiciones que quizá no entendiste del todo al aceptar.
Lo primero es no asumir que se trata de una estafa. Puede existir un descuento informado previamente, un seguro o una comisión asociada al préstamo. Pero si el monto recibido es distinto del ofrecido, o aparecen cargos que no estaban claramente explicados, necesitas revisar la operación completa.
💡 La comparación correcta es: cuánto solicitaste → cuánto te desembolsaron → cuánto tendrás que devolver.
¿Por qué pueden depositarte menos de lo que solicitaste?
Hay varias posibilidades. Una empresa puede descontar ciertos conceptos al momento del desembolso, o el monto finalmente aprobado puede ser menor que el solicitado. Lo importante es que esa diferencia te haya sido informada con claridad antes de que aceptaras.
No es lo mismo que te digan “solicitaste S/ 500, aprobamos S/ 400 y aceptaste expresamente ese nuevo monto” a que aceptes un préstamo de S/ 500 y solo aparezcan S/ 400 en tu cuenta sin que nadie te explique el descuento. En ese segundo caso necesitas identificar dónde están los S/ 100 restantes y qué concepto justifica la diferencia.
Haz estas tres comprobaciones
1. Monto solicitado
¿Cuánto pediste al inicio? Ese dato suele estar en la aplicación, el formulario, los mensajes, el correo de aprobación o una captura de la solicitud.
2. Monto realmente desembolsado
Comprueba cuánto dinero ingresó efectivamente a tu cuenta o billetera. Usa el movimiento bancario o el comprobante real, no solo lo que muestra la app.
3. Total que debes pagar
Revisa el contrato, el cronograma o la pantalla final del crédito, y anota el capital, las cuotas, los intereses, las comisiones, los seguros, otros cargos y el total a devolver. Con esas tres cifras entenderás mucho mejor lo que ocurrió.
Un ejemplo sencillo
Imagina que solicitas S/ 500, recibes S/ 400 y el contrato establece que pagarás S/ 620 en total.
| Concepto | Monto |
|---|---|
| Monto solicitado | S/ 500 |
| Dinero que recibiste | S/ 400 |
| Total que devolverás | S/ 620 |
| Diferencia sobre lo recibido | S/ 220 |
Hay dos diferencias que investigar: por qué faltan S/ 100 entre lo solicitado y lo recibido, y cómo se llega de los S/ 400 que realmente recibiste a los S/ 620 que debes devolver. Esa diferencia de S/ 220 no equivale a una tasa anual ni demuestra por sí sola una irregularidad, pero deja ver por qué no debes evaluar un préstamo mirando solo el importe anunciado.
Busca dónde aparece cada descuento
Revisa el contrato, la hoja resumen, el cronograma, los términos y condiciones, la pantalla previa a la aceptación y el comprobante del desembolso. Busca conceptos como comisión, seguro, gastos, servicio, administración, membresía o cualquier otro descuento.
Después hazte la pregunta clave: ¿este cargo estaba informado antes de aceptar? No basta con que aparezca después en algún documento; lo relevante es si pudiste conocer las condiciones reales antes de comprometerte.
¿Y si la app decía una cosa y el contrato otra?
Esa diferencia merece atención. Por ejemplo:
- ⚠️ La app mostraba un monto y el contrato, otro.
- ⚠️ Una pantalla indicaba “sin comisión” y después aparece un descuento.
- ⚠️ El desembolso fue menor sin explicación.
- ⚠️ El total a devolver no coincide con la información previa.
- ⚠️ Distintos documentos muestran condiciones incompatibles.
Una diferencia aislada no demuestra fraude. Pero una contradicción material entre las fuentes oficiales de la propia empresa sí es relevante para evaluar la claridad y la consistencia del producto, y forma parte de lo que revisamos en cada verificación.
¿Es lo mismo que la TEA y la TCEA?
Está relacionado, pero no es el mismo problema. La TEA y la TCEA sirven sobre todo para analizar el costo antes de contratar; aquí el desembolso ya ocurrió y necesitas comprobar por qué recibiste menos o por qué pagarás más de lo que esperabas. Conviene revisar ambas cosas: las tasas y costos informados, y los movimientos reales de dinero. Te explicamos la primera parte en TEA vs TCEA: cómo saber cuánto cuesta realmente un préstamo.
¿Y si te hicieron pagar antes del desembolso?
Ese es otro escenario. Si antes de recibir el préstamo te pidieron transferir dinero para liberar el crédito, pagar un seguro, activar el desembolso o cubrir una garantía, revisa te piden dinero antes de desembolsar un préstamo: cuándo es una señal de estafa. Esta guía, en cambio, parte de que el dinero ya fue desembolsado y el monto o los costos no coinciden con lo esperado.
Qué guardar si vas a reclamar
No borres la documentación. Conserva la captura del monto solicitado, la oferta original, el contrato, el cronograma, el comprobante del desembolso, los movimientos bancarios, las comunicaciones con la empresa y el detalle de los cargos.
Lo más útil es poder reconstruir la secuencia: qué te ofrecieron → qué aceptaste → qué recibiste → qué te están cobrando. Si la empresa no responde tu reclamo, o si además recibes amenazas o presión sobre tus contactos, revisa dónde denunciar según tu caso.
No mires solo cuánto te prestaron
En un préstamo hay una cifra que puede importar más que el monto anunciado: el dinero que realmente llegó a tus manos. Si pediste S/ 500 y recibiste S/ 400, los costos del crédito deben analizarse sobre ese desembolso real.
Antes de aceptar conviene revisar la TCEA y el contrato; después del desembolso, compara esas condiciones con lo que efectivamente ocurrió. En PuedoConfiar contrastamos las condiciones publicadas y la documentación disponible de cada empresa o app, porque no basta con saber cuánto dice la publicidad: también importa cuánto recibiste y cuánto tendrás que devolver. Revisa cómo identificar préstamos confiables en Perú y cómo verificar una app antes de pedir.