Una app de préstamos me amenaza: qué hacer y dónde denunciar en Perú
Pasos para conservar evidencia, reducir riesgos y ubicar el canal de denuncia adecuado si una app de préstamos te amenaza o contacta a terceros.
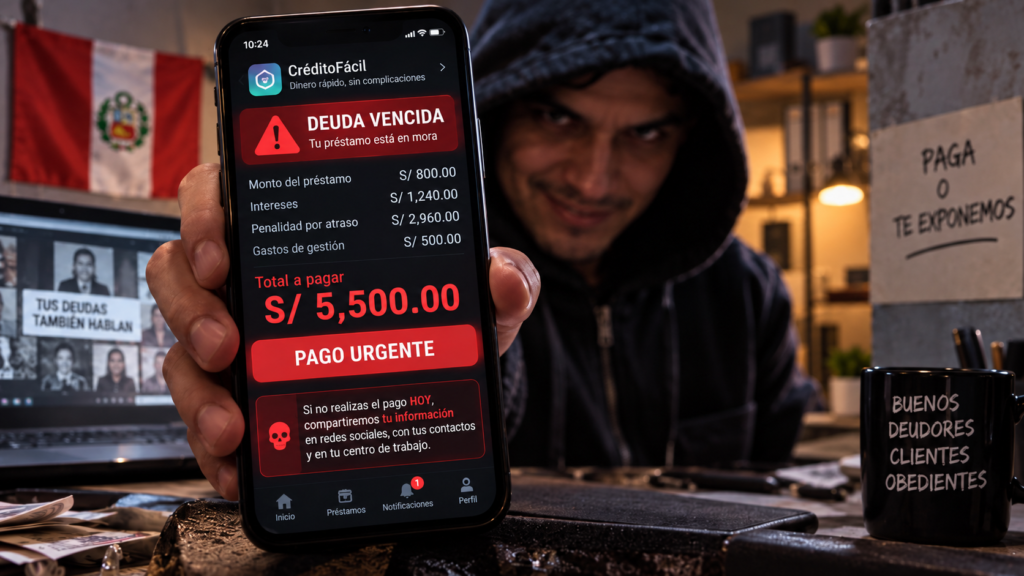
Si una app de préstamos empezó a amenazarte, a llamar a tus contactos o a advertirte que difundirá fotos o información personal si no pagas, no ignores la situación, pero tampoco actúes solo por miedo o por presión.
La SBS ha advertido sobre aplicaciones que acceden a contactos, fotos y videos y después usan esa información para amenazar a los usuarios durante la cobranza; en 2026 volvió a alertar sobre el mismo patrón. El Ministerio del Interior también reconoce como una modalidad de extorsión a las apps que obtienen contactos y fotografías para amenazar con desprestigiar al usuario si no paga intereses excesivos.
Si te está ocurriendo, estas son las acciones más importantes.
1. Guarda las pruebas antes de borrar mensajes o aplicaciones
No elimines de inmediato todo lo relacionado con el caso. Conserva:
- ✅ Capturas de los mensajes, audios y correos recibidos.
- ✅ Números telefónicos utilizados y el registro de llamadas.
- ✅ Imágenes o fotomontajes que te hayan enviado.
- ✅ Nombre y versión de la app, y capturas de sus permisos.
- ✅ Contrato o condiciones del préstamo.
- ✅ Comprobantes del desembolso y de los pagos que hiciste.
- ✅ Enlaces a la app o a la página web.
- ✅ Cuentas bancarias o billeteras a las que te piden transferir.
Si ya están escribiendo a familiares, amigos o compañeros de trabajo, pídeles que no borren esos mensajes. Esas pruebas pueden ser importantes para una denuncia policial, administrativa o de protección de datos.
2. Si hay una amenaza inmediata, prioriza tu seguridad
Si la amenaza incluye violencia física, visitas a tu domicilio, daño a tus familiares o cualquier situación de peligro inmediato, comunícate con la Policía. No esperes a que una amenaza grave se concrete para pedir ayuda.
📞 111 — Central contra Extorsiones. Servicio gratuito y confidencial, las 24 horas. La PNP orienta a las víctimas y te indica cómo formalizar la denuncia.
📞 105 — Policía Nacional del Perú, para emergencias.
3. No sigas pagando solo porque te están amenazando
Una deuda y una amenaza son dos asuntos distintos. Si recibiste realmente un préstamo, puede existir una obligación que debe revisarse. Pero eso no convierte las amenazas, la difusión de tu información personal ni la presión sobre terceros en métodos aceptables de cobranza.
En julio de 2026, Indecopi confirmó una sanción por comunicar a terceros la deuda de un consumidor. El Código de Protección y Defensa del Consumidor prohíbe, entre otros métodos, informar sobre la morosidad a personas ajenas a la obligación.
Si necesitas hacer un pago legítimo, verifica primero quién es realmente el acreedor, cuál es el monto, qué establece el contrato y cuál es el canal oficial de pago. No transfieras dinero a una cuenta distinta solo porque alguien amenaza con publicar información si no lo haces de inmediato. Si además el monto no coincide, revisa qué hacer si te depositaron menos de lo que pediste.
4. Retira los permisos de la aplicación
Si la app todavía tiene acceso a tu teléfono, revisa los permisos concedidos, sobre todo los de contactos, fotos, videos, archivos, ubicación, micrófono y SMS. Antes de desinstalarla, guarda las pruebas que necesites; después puedes retirar los permisos desde la configuración del teléfono y valorar la desinstalación.
La Autoridad Nacional de Protección de Datos Personales ha advertido sobre apps de préstamos que acceden a información del dispositivo y luego usan esos datos para amenazar o cobrar a los usuarios y a sus contactos. Los pasos detallados están en apps de préstamos que piden contactos, fotos o permisos.
5. Avisa a tus contactos si ya empezaron a escribirles
Si la aplicación obtuvo tu agenda, puede intentar contactar a otras personas. Avísales brevemente que estás recibiendo mensajes relacionados con una app de préstamos y pídeles que no respondan a las amenazas, no entreguen información personal, no hagan ningún pago y guarden capturas de lo que reciban.
No necesitas explicar públicamente tu situación financiera. El objetivo es evitar que otras personas respondan a la presión o borren evidencia útil.
Dónde denunciar una app de préstamos en Perú
El canal correcto depende de lo que haya ocurrido.
Si hay amenazas o extorsión
Puedes usar la Central Única de Denuncias del Ministerio del Interior, que permite denunciar en línea identificándote o sin hacerlo: el Mininter señala que la identidad se mantiene en reserva y entrega un código para consultar el estado de la denuncia. También puedes llamar al 111, las 24 horas, o al 105 si se trata de una emergencia.
Si usaron indebidamente tus contactos, fotos u otros datos
Puedes denunciar el mal uso de datos personales ante la Autoridad Nacional de Protección de Datos Personales (ANPD). La denuncia se puede presentar en línea y debe acompañarse de documentos que sustenten los hechos; la ANPD puede iniciar actuaciones de fiscalización y, cuando corresponda, procedimientos sancionadores. Por eso te servirán las capturas, los permisos de la app, los mensajes y la política de privacidad.
Si la empresa o el prestamista opera de manera informal
La SBS recibe consultas y denuncias sobre personas o empresas que prestan servicios financieros sin autorización o sin estar registradas cuando corresponde.
📞 SBS — informalidad financiera: 0-800-10840 (línea gratuita nacional) · 01-200-1930 · informalidad@sbs.gob.pe
Si el problema son los métodos de cobranza
También puede corresponder una actuación de Indecopi, sobre todo cuando un proveedor usa métodos de cobranza prohibidos, como revelar la morosidad a terceros o emplear prácticas intimidatorias. Indecopi ha sancionado este tipo de conductas y recuerda que la cobranza debe respetar la privacidad y los derechos del consumidor.
¿Denunciar significa que ya no tienes que pagar la deuda?
No necesariamente, y conviene separar ambas cosas. Si recibiste un préstamo válido, puede existir una obligación de pago que se determina según el contrato y las condiciones aplicables. Pero tener una deuda no autoriza amenazas, extorsión, difusión indebida de datos ni ningún método de cobranza abusivo.
Puedes cuestionar la forma en que te están cobrando sin asumir que la deuda existe, no existe o tiene el importe que la aplicación afirma. Primero reconstruye la secuencia: qué solicitaste → cuánto recibiste → qué aceptaste → cuánto pagaste → qué te están exigiendo ahora.
No enfrentes una amenaza solo desde la app
Cuando una aplicación usa el miedo, tus contactos o tu información privada para cobrar, el problema ya no se resuelve dentro del chat de soporte de esa app. Guarda la evidencia, protege tus datos y usa el canal oficial que corresponda a tu caso.
En PuedoConfiar verificamos empresas y apps de préstamos con evidencia pública y criterios comunes, pero un resultado sobre una empresa no sustituye una denuncia policial, administrativa o de protección de datos cuando existe una amenaza concreta. Puedes revisar la ficha de la app en apps de préstamos confiables en Perú y, antes de pedir otro préstamo, cómo verificar una app.
💡 Recuerda: deber dinero y ser amenazado por una deuda no son la misma cosa.